En Conseil départemental du 8 octobre, la droite a proposé la suppression du dispositif départemental d’accès au microcrédit personnel pour les personnes ayant des difficultés d’accès au système bancaire classique, créé en 2012.
Le taux de crédit ainsi obtenu pour les emprunteurs est de 1,5%, des emprunteurs soumis à l’obligation d’accompagnement d’un travailleur social.
Sophie Hervé, au nom du groupe des élus de la Gauche combative, communiste et républicaine s’y est opposée, tant que la certitude d’accès aux banques et aux petits crédits pour financer des dépenses d’insertion n’est pas garanti.
« Madame la Vice-présidente, chers collègues,
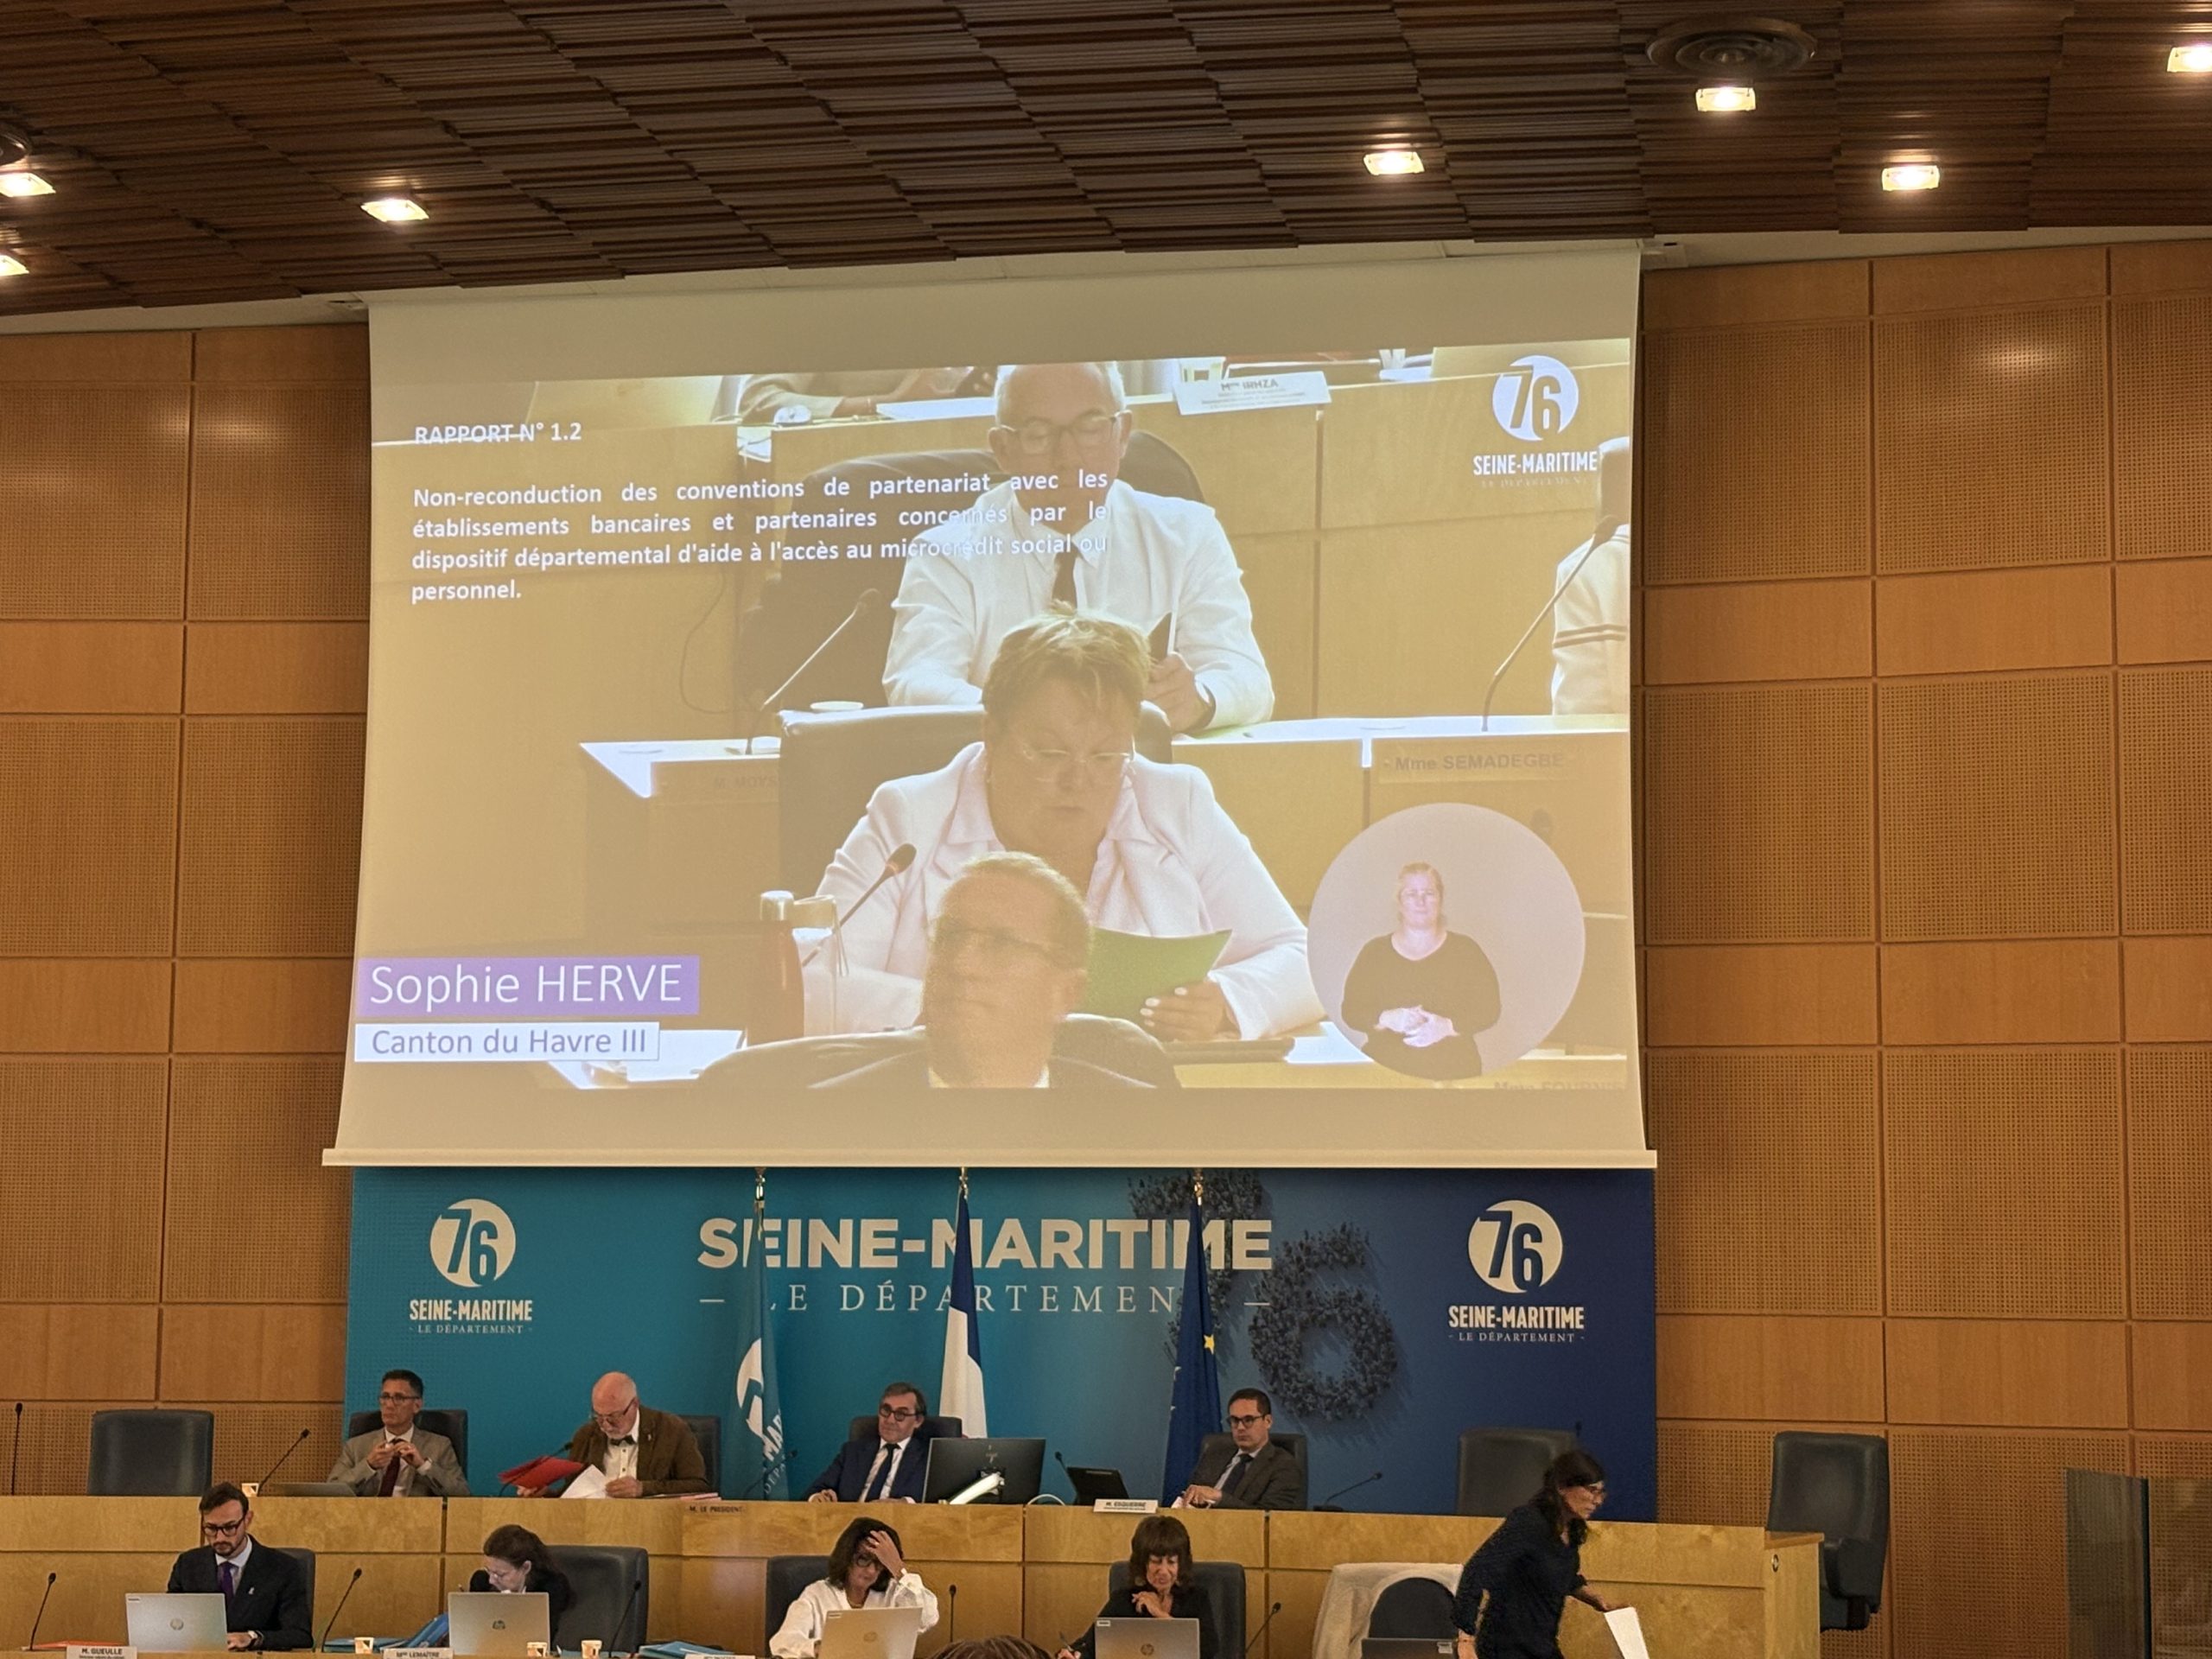 Nous avons souhaité examiner en séance cette délibération, parce que les éléments fournis préalablement à ce Conseil, ne sont pas suffisants pour motiver la fin d’un dispositif de solidarité, surtout par les temps qui courent où l’on ne peut pas dire que la situation sociale s’embellisse et que les gens vont mieux, que la société va mieux…
En 2012, face aux difficultés d’accès au système bancaire classique pour les personnes demandeurs d’emploi, salariés précaires et allocataires des minimas sociaux qui en sont exclus, notre collectivité a mis en place d’un dispositif visiblement utile.
Le recours possible à des micro-crédits, selon un taux faible de 1,5%, afin de financer un projet en lien avec leur insertion sociale ou professionnelle (permis de conduire, formation, mais aussi dépense de santé par exemple).
Pour se faire, il faut que le projet et le dossier soient réalisés avec un travailleur social ou une association partenaire, telle que l’UDAF par exemple, qui assure aussi le relai avec un établissement bancaire partenaire, tel que la Caisse d’Épargne par exemple.
On nous explique aujourd’hui que ce dispositif ne serait plus utile :
- Premièrement parce qu’il y a de moins de moins de sollicitations, et en effet le tableau fourni en commission l’atteste : 27 demandes en 2025, 220 en 2021.
Mais un tel effondrement sur 5 années seulement nous interroge.
Nous posons aussi la question de savoir quels sont les moyens mis en place par la collectivité et ses partenaires pour le faire savoir ?
Les CCAS sont-ils informés de son existence ?
Les associations et les établissements bancaires partenaires communiquent-ils sur ce dispositif ?
- Deuxièmement parce que le taux d’accord des banques est très faible : 2 accords sur 7 dossiers en 2025 alors qu’en 2021 encore deux tiers des dossiers étaient acceptés. Mais nous posons la question de savoir ce qui explique ce faible taux d’accord ?
On a lu dans le rapport une phrase énigmatique qui évoque je cite : « Des conditions financières devenues peu adaptées aux situations des publics accompagnés, dans un contexte économique et bancaire ayant fortement évolué ».
Des prêts de 300 à 8.000€ à 1,5% pouvant être remboursés sur des périodes longues, ne nous sautent pas aux yeux comme des conditions financières peu adaptées.
Pour ne prendre que cet exemple, le taux d’un crédit pour financer un projet de 3.000€ auprès d’un établissement classique, se situe autour de 4,5%… Évidemment cela rapporte plus pour la banque…
- Troisièmement parce que le principal partenaire associatif, l’UDAF souhaite se retirer. Mais nous souhaitons savoir pourquoi ? Désormais aucune famille accompagnée par l’UDAF ne rencontre de difficulté d’accès au crédit bancaire à taux très bas ?
Et savoir si d’autres partenaires ont été interrogés, nous pensons au Secours Populaire, à la Croix Rouge…
Nous souhaiterions aussi disposer d’éléments relatifs au surendettement des publics qui pourraient être éligible au microcrédit, dans un contexte où la Banque de France alerte sur la forte progression des dossiers de surendettement, +10% sur un an.
Enfin, au-delà de ces questions, nous souhaitons surtout, parce que c’est bien là l’essentiel, avoir la garantie que le financement des projets d’insertion relevant de ce dispositif est bien effectif par d’autres leviers.
Pour les allocataires des minimas sociaux, nous pensons en effet que plusieurs dispositifs se sont développés dans ce sens depuis, mais pour les demandeurs d’emploi et les salariés précaires, nous sommes beaucoup plus dubitatifs.
La Banque de France rappelle que le nombre de personnes identifiées comme en grande fragilité financière a doublé en dix ans et se trouve en forte hausse sur un an (+5%), ce chiffre inclus les incidents de paiement, l’absence d’accès au crédit ou le surendettement.
Nous pensons préférable de reporter le vote sur cette délibération, le temps d’approfondir les choses et de pouvoir répondre à toutes les questions qui se posent.
Ce dispositif ne coutant rien à la collectivité, il n’y a pas d’urgence, et même s’il sert peu, cela ne veut pas dire qu’il faudrait s’en contenter, on peut toujours faire mieux. En tout cas actuellement pour ceux qui peuvent en bénéficier, c’est toujours ça de pris. »
Des arguments défendus également par le groupe des élus socialistes mais qui n’ont pas fait hésiter pour autant la majorité des droites qui, sans en débattre, a voté pour la suppression de ce dispositif d’accès au micro-crédit.
Pour télécharger l’intervention de Sophie HERVE : Dispositif accès au microcrédit – SH
